源泉徴収 は、報酬を払う側が、払うときに所得税を差し引いて預かり、本人の代わりに国に納める仕組みです。会社は、役員報酬だけでなく、外部の人に払う報酬でも源泉徴収をすることがあります。
国税庁の説明では、源泉徴収が必要な報酬・料金の範囲は、支払を受ける人が個人(居住者)か法人か で違います。
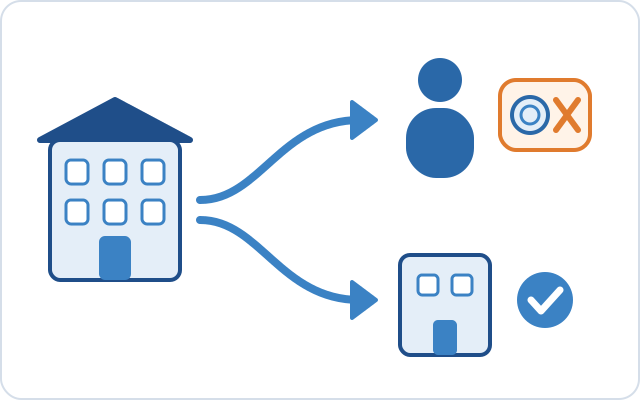
要る・要らないの分かれ道
- 支払先は法人?個人?法人(内国法人)に払う報酬で源泉徴収の対象になるのは、馬主である法人に払う競馬の賞金だけ。税理士法人・弁護士法人・株式会社などへの支払は、源泉徴収しない
- 個人なら、対象の報酬か確かめる原稿料・講演料、デザイン料、翻訳・通訳料、弁護士・税理士・司法書士などの報酬など、所得税法で決まった種類だけが対象対象かどうかは、国税庁「源泉徴収のあらまし」の表で確かめる
- 対象なら、差し引いて払う払うたびに所得税(と復興特別所得税)を差し引き、残りを払う
- 翌月10日までに納める預かった税金を税務署に納める源泉所得税の納付期限
謝礼・車代などの名目でも、中身が報酬と同じなら源泉徴収の対象です。
源泉徴収する(個人に払う)
- 個人の税理士・社会保険労務士・弁護士の報酬
- 個人の司法書士の報酬
- 個人のデザイナーへのデザイン料
- 個人のライターへの原稿料、講演料
- 翻訳・通訳の料金
源泉徴収しない
- 税理士法人・司法書士法人などへの報酬
- 株式会社・合同会社に払う外注費
- 司法書士に預ける登録免許税など、国に納める分と明らかなもの
- 会社が交通機関やホテルに直接払った、通常の範囲の交通費・宿泊費
国税庁 No.2792・No.2798・No.2801 と「源泉徴収のあらまし」によります。
名目ではなく、中身で判断する
国税庁 No.2792 では、次のような点にも注意するよう書いています。
- 謝礼・研究費・取材費・車代 などの名目でも、中身が報酬と同じなら源泉徴収の対象
- 報酬を お金ではなく物品などで払う 場合も、報酬に含まれる
- 支払先が研究会などの団体で、個人か法人かがはっきりしない場合は、法人税を納める義務があることや、定款・規約などから団体として独立していることが明らかにならなければ、個人として扱う
交通費や宿泊費は、原則として報酬に含まれます。ただし、会社が交通機関やホテルに 直接 払った、通常必要な範囲の金額は、報酬に含めなくてかまいません。相手に現金で渡す「交通費」は、報酬と一緒に源泉徴収の対象になると考えておきましょう。
よくある勘違い
税理士に払う顧問料は、いつも源泉徴収する?
相手が個人の税理士なら源泉徴収しますが、税理士法人 に払う場合は源泉徴収しません。国税庁は、源泉徴収の対象になる税理士報酬や弁護士報酬は、個人の税理士・弁護士に払うものに限るとしています。請求書の名前が「税理士法人」かどうかを確かめましょう。
※ 本サイトはAmazonのアソシエイトとして、適格販売により収入を得ています。
差し引く税率
国税庁のタックスアンサーでは、主な報酬の源泉徴収税額は次のとおりです(1円未満は切り捨て)。
原稿料・デザイン料・税理士の報酬など
10.21%同じ人に1回に払う額が100万円を超える部分は 20.42%
司法書士・土地家屋調査士・海事代理士
(支払額−1万円)×10.21%1回の支払ごとに1万円を差し引いてから
国税庁 No.2795・No.2798・No.2801 によります。
2027年(令和9年)分から は、所得税と一緒に 防衛特別所得税(所得税の1%)も源泉徴収します。あわせて復興特別所得税が2.1%から1.1%に下がるので、国税庁の説明では、合計の税率は変わらず、源泉徴収の計算方法も変わらないとしています。
報酬を「税金を差し引いたあとの手取り額」で決めている場合(手取契約)は、支払金額の求め方が別にあります。国税庁 No.2792 の Q&A「手取契約の場合の源泉徴収税額の計算方法」を見てください。
消費税を含めるか
報酬に消費税が含まれている場合は、原則として 消費税を含めた額 が源泉徴収の対象です。ただし、請求書などで報酬の額と消費税の額がはっきり分かれていれば、報酬の額だけを対象にしてかまいません。国税庁は、インボイス制度が始まったあともこの扱いは変わらないとしています。
納める期限と、納期の特例
国税庁 No.2502 では、税理士・弁護士・司法書士などに報酬を払う会社は、給与と同じように、支払のたびに所得税を差し引いて国に納める「源泉徴収義務者」になるとしています。源泉徴収した税金は、原則として 支払った月の翌月10日まで に納めます。期限が土日祝日なら次の平日です。
給与の支給人員が常時10人未満の会社は、「納期の特例」の承認を受けると、半年分をまとめて納められます(1〜6月分は7月10日、7〜12月分は翌年1月20日)。ただし、特例の対象は 給与・退職手当と、税理士・弁護士・司法書士などの一定の報酬だけ です。
デザイナー・ライターなど
特例を受けていても翌月10日
国税庁 No.2795 では、原稿料や講演料などは納期の特例の対象にならないとしています
納めるときは、所得税徴収高計算書(納付書)を使うか、e-Taxで徴収高計算書のデータを送ってから納めます(国税庁 No.2795)。
1年分の報酬の支払は、年明けに税務署へ出す支払調書と法定調書合計表にも関わります(1月末に出す書類)。
参考
- No.2792 源泉徴収が必要な報酬・料金等とは(国税庁)
- No.2795 原稿料や講演料等を支払ったとき(国税庁)
- No.2798 弁護士や税理士等に支払う報酬・料金(国税庁)
- 税理士法人等に報酬を支払った場合(国税庁)
- No.2801 司法書士等に支払う報酬・料金(国税庁)
- 手取契約の場合の源泉徴収税額の計算方法(国税庁 No.2792 Q&A)
- No.2502 源泉徴収義務者とは(国税庁)
- No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例(国税庁)
- 令和8年版 源泉徴収のあらまし 第5 報酬・料金等の源泉徴収事務(国税庁・PDF)
- 防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(国税庁・PDF)
この記事は一般的な情報です。会社ごとの判断は、税務署や税理士などの専門家に確認してください。