法人税や消費税の申告書を出したあとで、計算の誤りや計上もれに気づくことがあります。国税庁の説明では、直し方は 税額が増えるか減るか で分かれます。
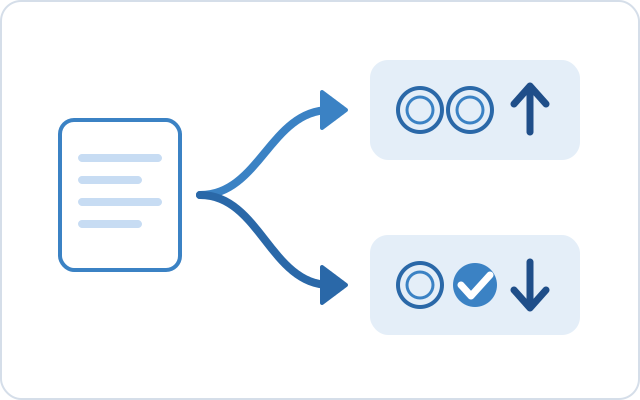
多く払ったか、少なく払ったかで分かれる
申告の内容に誤りがあった
税額を少なく申告していた
修正申告自分で正しい税額の申告書を出し、増えた分を納める
税額を多く申告していた
更正の請求税務署に直してもらうよう請求し、認められれば還付される
法人税では、翌期へ繰り越す欠損金(赤字)を少なく書いていたときも、更正の請求の対象です。
更正 は、税務署長が申告の税額などを直す処分のことです。修正申告は自分で直すもの、更正の請求は税務署に直すよう求めるもの、と考えると分かりやすいです。
※ 本サイトはAmazonのアソシエイトとして、適格販売により収入を得ています。
少なく払った:修正申告
修正申告 は、税務署から更正を受けるまでは、いつでもできます(国税通則法19条)。国税庁は、誤りに気づいたらできるだけ早く出すよう案内しています。
- 正しい税額で修正申告書を作る法人税はe-Taxで出せますe-Taxで法人税を申告する手順
- 出した日に、増えた税金を納める修正申告で新たに納める税金は、修正申告書を出した日が納期限
- 延滞税も一緒に納める法定納期限の翌日から納める日までの日数に応じてかかります延滞税の割合
過少申告加算税は、自分から直せばかからない
国税通則法65条と国税庁 No.2026 の説明では、税務署から調査の事前通知が来る前に、自主的に修正申告をした場合は、過少申告加算税はかからない としています。通知の後だと、新たに納める税金に5%(調査で更正を予知した後なら10%)の過少申告加算税がかかり、金額が大きい部分はさらに高い割合になります。
もともとの申告が期限後申告だったときは、過少申告加算税ではなく無申告加算税がかかることがあります。
延滞税の計算期間の特例
国税庁 No.9205 では、偽りその他不正の行為で税金を免れた場合などを除き、次の場合は一定の期間を延滞税の計算期間に含めないとしています。
- 期限内に申告していて、法定申告期限から1年を過ぎてから 修正申告や更正があったとき
- 期限後申告をしていて、その申告書を出してから1年を過ぎてから修正申告や更正があったとき
- 申告のあと減額の更正を受け、そのあとさらに修正申告や更正があったとき(2017年1月1日以後に法定納期限が来る国税)
古い期の誤りを見つけたときも、延滞税が何年分もそのままかかるとは限りません。金額は国税庁の「延滞税の計算方法」のページで確かめられます。
多く払った:更正の請求
更正の請求 は、更正の請求書を税務署長に出して、税額を減らすよう求める手続です。税務署が内容を調べて、正しいと認めれば減額の更正をして、納めすぎた税金が還付されます。
- 5年以内更正の請求(原則)法定申告期限(申告期限の延長の承認を受けていれば、その延長後の期限)から
- 10年以内法人税の欠損金を増やす更正の請求2018年(平成30年)4月1日以後に開始した事業年度の分
- 2か月以内判決など、あとから事情が変わった場合その事実が生じた日の翌日から
国税庁「法人税及び地方法人税の確定申告に係る税額等についての更正の請求」の提出時期によります。
請求したあとの流れ
国税通則法23条では、更正の請求があると、税務署長はその内容を調べて、更正をするか、更正をする理由がない旨を、請求した人に通知するとしています。また、更正の請求をしても、納めるべき税金の徴収は原則として猶予されない としています。請求の結果を待つあいだも、決まった期限の納付は済ませておきます。
出し方
出し方は、e-Taxで更正の請求書を送るか、書面を1部、納税地の所轄税務署に持って行くか送ります。請求の理由のもとになった事実を証明する書類(取引の記録など)を添えます。様式は事業年度によって分かれているので、国税庁のページで該当する年度のものを選びます。国税庁の手続の名前が「法人税及び地方法人税の確定申告に係る税額等についての更正の請求」となっているとおり、法人税と地方法人税は一つの手続で請求します。
よくある勘違い
払いすぎに気づいたら、修正申告で減らせばいい?
修正申告は税額が増えるときの手続です。減らすときは更正の請求を出して、税務署に減額の更正をしてもらいます。更正の請求ができるのは、納める税額が多すぎた、繰り越す欠損金を少なく書いた、還付金を少なく書いた、といった場合です(国税通則法23条)。
法人住民税・法人事業税も直す
法人住民税の法人税割は法人税の額をもとに計算するので、法人税を直すと地方税も変わります。法人事業税も、法人税の課税標準について更正を受けたら修正申告をする決まりです。地方税法では、次のように決めています。
法人住民税
法人税の修正申告で増えた法人税を納める日までに、修正申告・納付
都道府県民税は地方税法53条、市町村民税は321条の8
法人事業税
不足があれば遅滞なく修正申告・納付
法人税の更正を受けたときは、通知の日から1か月以内(地方税法72条の31)
減らすとき
法定納期限から5年以内に更正の請求
都道府県知事・市町村長へ(地方税法20条の9の3)
出し方や様式は、都道府県・市区町村に確かめてください。eLTAXでも申告できます(eLTAXの手順)。
消費税の申告を直すときも、国税なので、修正申告と更正の請求の考え方は同じです(消費税の確定申告)。
間違いを見つけやすくするには、決算のときに前の期の申告書と見比べることと、帳簿や請求書を決められた期間きちんと残しておくことが役に立ちます(帳簿の保存期間)。
参考
- 申告と納税(国税庁「暮らしの税情報」令和8年度版)
- No.2026 確定申告を間違えたとき(国税庁)
- 法人税及び地方法人税の確定申告に係る税額等についての更正の請求(国税庁)
- No.9205 延滞税について(国税庁)
- 国税通則法(e-Gov法令検索)
- 地方税法(e-Gov法令検索)
この記事は一般的な情報です。会社ごとの判断は、税務署や税理士などの専門家に確認してください。