会社を作ったばかりの時期や、大きな設備を買った年は、決算が赤字になることがあります。法人税では、この赤字を翌期以後に繰り越して、黒字が出た期の所得から差し引くことができます。これを 欠損金の繰越控除 といいます。
この記事では、金額の計算には立ち入らず、しくみと、使うための条件をまとめます。自分の会社でいくら差し引けるかは、申告書を作るときに税理士などに確認してください。
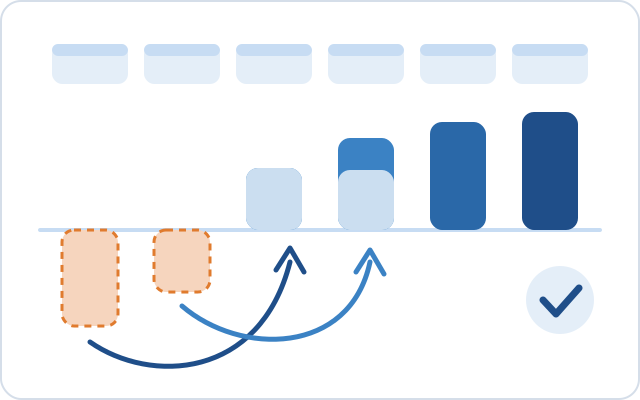
欠損金と繰越控除のしくみ
法人税は、会社の利益そのものではなく、税金の計算上の 所得(益金から損金を引いたもの)にかかります。この所得がマイナスになったとき、そのマイナスの額を 欠損金額(欠損金)といいます。
国税庁の案内では、青色申告書を提出した事業年度に生じた欠損金額は、その後の事業年度の所得金額の計算で 損金の額に算入 されます。損金に算入されるというのは、その期の所得から差し引かれるということです。
- 1期目赤字(欠損金が生じる)青色申告で確定申告をしておく
- 2期目また赤字この期の欠損金も、あとで使える
- 3期目黒字繰り越した欠損金を、古い期の分から 差し引く
- 4期目以後黒字使い切れなかった分を、引き続き差し引く
差し引ける期間は、欠損金が生じた期ごとに数えます(次の節)。
古い期の赤字から順に使う
欠損金が2つ以上の事業年度で生じているときは、最も古い事業年度に生じたものから順に 差し引きます。どの期の赤字をどれだけ使ったかは、法人税の申告書の 別表七(一)(欠損金の損金算入等に関する明細書)で、期ごとに管理します。
国税庁の「申告書作成上の留意点」では、別表七(一)の「控除未済欠損金額」が、前期の申告書の別表七(一)の「翌期繰越額」と一致しているかを確かめるよう案内しています。毎期の申告書を見比べられるように、控えを残しておきます。別表の全体像は「法人税の別表とは」にまとめています。
※ 本サイトはAmazonのアソシエイトとして、適格販売により収入を得ています。
差し引けるのは「10年以内」に始まった期の赤字
繰越控除で差し引けるのは、その期が始まる日の前 10年以内 に開始した事業年度に生じた欠損金額です。
平成30年4月1日以後に開始した期の赤字
10年繰り越せる
平成30年4月1日より前に開始した期の赤字
9年繰り越せる
これから会社を作る人や、設立して数年の会社は、10年の側です。
10年のあいだに黒字で使い切れなかった欠損金は、それより後の期には差し引けません。また、すでに前の期で差し引いた分や、後で説明する「繰戻し還付」に使った分は、もう一度差し引くことはできません。
よくある勘違い
「10年」は、黒字の期から数える?
数えるのは、差し引こうとする期の始まる日からさかのぼって、10年以内に 始まった 期かどうかです。赤字が出た期ごとに、使える最後の期が決まります。
中小法人等は、黒字の全額まで差し引ける
1つの期に差し引ける欠損金には、上限(損金算入限度額)があります。上限は、会社の規模によって違います。
中小法人等
その期の所得(繰越控除をする前の額)の 全額まで 差し引ける
中小法人等以外の法人
平成30年4月1日以後に開始する期は、繰越控除をする前の所得の 100分の50 まで
新設法人の一定の期など、例外あり
国税庁の案内でいう 中小法人等 には、資本金の額(または出資金の額)が1億円以下の普通法人が含まれます。ただし、資本金が1億円以下でも、大きな会社の100パーセント子会社など(100パーセント子法人等)は、中小法人等から除かれます。
社長1人が株主の会社で、資本金が1億円以下なら、多くは中小法人等にあたります。親会社がある場合などは、国税庁のタックスアンサー「No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について」で確かめるか、税理士に確認してください。
繰越控除を使うための条件
欠損金の繰越控除を使えるのは、次のすべてにあてはまる会社です。
- 赤字の期に、青色申告書で確定申告をする前もって税務署から青色申告の承認を受けておく
- その後の期も、毎期かかさず確定申告をする途中の期を申告しないままにしない
- その期の帳簿書類を保存しておく欠損金が生じた期の帳簿書類は10年間
青色申告の承認が先に必要
1つめの条件の青色申告は、税務署に承認の申請書を出して、承認を受けた会社が使える申告のしかたです。会社を作った1期目から青色にしたいときは、期限が短いので注意します。期限と出し方は「青色申告の承認申請の期限」にまとめています。
なお、国税庁の案内では、欠損金が生じた期に青色申告書で確定申告をしていれば、その後の期の確定申告書が白色申告書であっても、その欠損金は繰越控除の対象になるとしています。
よくある勘違い
赤字で税金が出ない年は、申告しなくてもいい?
繰越控除の条件には、欠損金が生じた期に青色申告書で確定申告をすることと、その後の期も連続して確定申告をすることが入っています。赤字の期も、期限までに申告書を出しておきます。申告の期限は「法人税の申告期限」で確認できます。
赤字の期の帳簿は10年残す
3つめの条件の帳簿書類は、法人税では原則として7年間の保存ですが、青色申告書を提出した期で欠損金が生じた期は 10年間 です。保存期間の数え方は「帳簿と書類は何年保存する?」にまとめています。
株主が変わったときの制限
国税庁の案内では、赤字を持つ会社の株式の50パーセントを超える分をほかの人が持つことになり、その後5年以内に、それまでの事業をすべてやめて大きな借入れをするなど一定のことにあてはまると、それより前の期の欠損金が使えなくなる場合があるとしています。会社を譲る・譲り受けるときは、専門家に確認してください。
もう1つの使い方「繰戻し還付」
赤字を後の期に繰り越すのではなく、前の期に繰り戻して、前の期に納めた法人税の還付を受けるしくみもあります。これを 欠損金の繰戻しによる還付 といいます。
繰越控除
赤字を 後の期 の黒字から差し引く
10年以内に始まる期まで
繰戻し還付
赤字を 前の期 に繰り戻して、法人税の還付を受ける
赤字の期が始まる日の前1年以内に始まった期が対象
繰戻し還付に使った赤字は、繰越控除には使えません。
国税庁の案内では、繰戻し還付を受けるには、次のすべてを満たす必要があります。
- 還付を受ける期から、赤字の期の前の期まで、連続して青色申告書で確定申告をしている
- 赤字の期の青色申告書を、提出期限までに 出している
- その確定申告書と 同時に、欠損金の繰戻しによる還付請求書を出している
中小企業者等(資本金1億円以下の普通法人など。大きな会社の100パーセント子会社などは除く)以外の法人は、解散したときなど一定の場合を除いて、このしくみを使えません。どちらを使うのがよいかは会社ごとに違うので、決算の前に税理士などに相談しておくと安心です。
自分の会社の申告の期限は、トップの「法人の期限チェッカー」で決算月を選ぶと確認できます。
参考
- No.5762 青色申告書を提出した事業年度の欠損金の繰越控除(国税庁)
- No.5763 欠損金の繰戻しによる還付(国税庁)
- No.5930 帳簿書類等の保存期間(国税庁)
- 別表七(一)「欠損金の損金算入等に関する明細書」申告書作成上の留意点(国税庁・PDF)
この記事は一般的な情報です。会社ごとの判断は、税務署や税理士などの専門家に確認してください。