電子帳簿保存法 は、帳簿や書類を電子データで保存するときの決まりを定めた法律です。このうち、会社の大小にかかわらず関わるのが、電子取引 のデータの保存です。
取引先からメールで請求書のPDFが届いた、ネットショップで買った備品の領収書をダウンロードした、というとき、そのデータを決められた方法で保存します。社長1人の会社でも同じです。この記事では、専用のシステムを入れなくてもできる方法を中心に整理します。
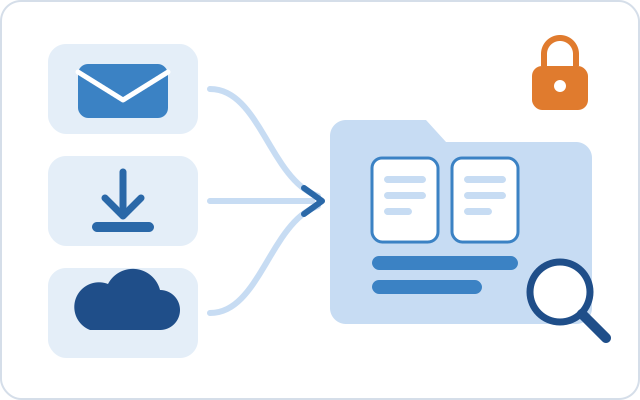
電子取引とは
国税庁の電子帳簿保存法一問一答では、電子取引 を、取引の情報(注文書・契約書・送り状・領収書・見積書などにふつう書かれる事項)を、電子的な方法でやり取りする取引としています。
一問一答で電子取引にあたるとされている例です。
メール
請求書や領収書のPDFを、メールで受け取る
メールの本文に取引の情報が書かれている場合も
ホームページ
サイトから請求書や領収書のデータをダウンロードする
画面に表示されたもののスクリーンショットも
クラウドサービス
請求書・領収書をやり取りするクラウドサービスを使う
カードの明細やスマホ決済のデータを使うサービスも
そのほか
スマホアプリの決済の利用明細、ペーパーレスのFAX、DVDなどで受け取るデータ
受け取ったものだけでなく、自分が送ったものも対象です。
保存の対象は、紙でやり取りしたときに保存が必要な書類と同じ範囲です。売上や仕入れの請求書・領収書のほか、水道光熱費や旅費交通費など、仕入れ以外の経費のものも入ります。
保存しなくていいもの
- 取引の情報が含まれていないメール(すべてのメールを保存する必要はありません)
- 添付ファイルで領収書などを受け取ったときの、メールの本文(添付ファイルだけ保存すればよい)
- e-Taxでダイレクト納付などをしたときに、メッセージボックスに届く受信通知(納付区分番号通知・納付完了通知)
よくある勘違い
メールで届いた請求書は、印刷して紙で保存すればいい?
国税庁の一問一答では、令和3年度の税制改正で、電子取引のデータを印刷した書面で保存するやり方は廃止され、印刷した書面は税法上の保存書類として扱わないとされています。データそのもの を保存します。印刷して手元に置くのは自由ですが、それとは別にデータを残します。
※ 本サイトはAmazonのアソシエイトとして、適格販売により収入を得ています。
保存のルールは3つ
国税庁のリーフレット「電子取引データを適切に保存できていますか?」では、原則のルールを3つにまとめています。
① 改ざんを防ぐ措置
次のどれか1つ
- タイムスタンプが付いたデータを受け取る
- 受け取ったデータにタイムスタンプを付ける
- 訂正・削除の記録が残る(またはできない)システムでやり取り・保存する
- 改ざん防止のための事務処理規程 を作り、そのとおりに運用する
② 見られる機器を用意する
保存したデータを確認するためのディスプレイやプリンタなど
③ 検索できるようにする
日付・金額・取引先 の3つで探せること
加えて、範囲指定や組み合わせの検索ができるか、税務調査のときにデータのダウンロードの求めに応じられること
①の事務処理規程を使えば、専用のシステムがなくても対応できます。
検索の要件がいらなくなる場合
一問一答では、次のどちらかにあてはまり、税務調査のときに税務職員からの データのダウンロードの求めに応じられる ようにしていれば、③の検索の要件はいりません。
- 法人なら、電子取引をした日を含む期の 前々期(前々事業年度)の売上高が5,000万円以下
- データを印刷した書面を、取引の日付と取引先ごとに整理して、提示・提出できるようにしている
前々期がない 設立1期目と2期目 も、検索の要件はいりません。ここでいう「売上高」は消費税の課税売上高とは違い、非課税の売上も含めて数えます。
②のプリンタは、スマホだけで取引していてプリンタを置いていない場合でも、税務調査のときに近くの有料のプリンタなどですぐ印刷できれば、備え付けているものとして扱うとされています。
受け取り方ごとの保存の流れ
メールで届いたPDF
添付ファイルを、決めたフォルダに保存する
メールソフトの中で見られるだけでは足りない。本文に取引の情報があるときは、そのメールを保存する
サイトからダウンロード
サイトで確認できるようになった時が、受け取った時
ダウンロードしなければ保存しなくてよい、というものではない。まとめてダウンロードするなら、その年分のうちに
クラウドの請求書サービス
訂正・削除の記録が残る(またはできない)サービスでやり取り・保存していれば、それで要件を満たす
一時的に置かれたデータを自分でダウンロードして保存する形なら、メールのPDFと同じように扱う
スマホアプリの決済の明細
電子取引にあたるので、データを保存する
スマホを買い替えるときは、データを移すなどして保存期間中は残す
国税庁の電子帳簿保存法一問一答(電子取引関係)の問4・問5・問7・問8・問21・問44をもとにまとめました。
ネットショップの購入履歴の画面で、領収書のデータがいつでも確認できる状態になっている場合など、必ずしもダウンロードしなくてよい場合もあると一問一答は説明しています(問45)。迷うときは、ダウンロードして手元に残しておくと安心です。
システムなしで対応する手順
一問一答では、特別なソフトを使わずに、パソコンでPDFの請求書を保存する方法を例にあげています。一人社長の会社でも、この形で対応できます。
- ファイル名を決まった形でつける例:「20260131_㈱霞商店_110000」(日付・取引先・金額)。日付は西暦か和暦のどちらかにそろえるファイル名の代わりに、表計算ソフトで索引簿(一覧表)を作る方法もある
- フォルダに分けて保存する「取引先ごと」や「月ごと」など、決めたフォルダに入れる
- 事務処理規程を作って、そのとおりに運用する訂正や削除をしないための社内のルール。国税庁がサンプルを公開している
- 税務調査のときに、データを渡せるようにしておくダウンロードの求めに応じられるように
前々期の売上高が5,000万円以下なら、④ができていれば①の検索のための工夫はいりません。それでも、自分で探しやすいように名前をそろえておくと便利です。
事務処理規程 は、一人社長の会社でも作ります。国税庁の「参考資料(各種規程等のサンプル)」に、法人用・個人事業者用のひな形があります。会社の名前や担当者などを入れて、作った規程はデータと一緒に残しておきます。
会計ソフトや請求書のサービスには、電子取引のデータを保存する機能を持つものもあります。使っているサービスがどの要件に対応しているかは、各社の案内で確かめてください。ソフトの選び方は「会計ソフトの選び方」にまとめています。
タイムスタンプを使う場合
改ざん防止の措置として、受け取ったデータに自分でタイムスタンプを付ける方法を選ぶ場合は、時期にも決まりがあります。一問一答では、受け取ってから 最長で2か月とおおむね7営業日以内 に付ければよいとしています(業務の処理のサイクルなどについての規程を定めている場合)。事務処理規程の方法なら、この期限は関係ありません。
間に合わないときの猶予措置
原則のルールに対応する準備が間に合わない場合でも、次の 両方 を満たせば、データを保存しておくだけでよいとされています(令和6年1月以後の電子取引)。
⑴ 相当の理由がある
原則のルールどおりに保存できなかったことに、税務署長が相当の理由があると認める場合
システムや社内の流れの整備が間に合わない、なども含まれる。事前の届出はいらない
⑵ 調査のときに出せる
税務調査のときに、次の求めにどちらも応じられる
- データのダウンロード
- データを印刷した書面の提示・提出
データを捨てて、印刷した紙だけを残すのは認められません。
ただし一問一答では、システムなどの整備ができていて原則のルールどおりに保存できるのに、資金繰りや人手不足などの理由もなく保存していない場合は、この猶予措置は使えないとしています。まずは データを消さずに残す ことから始め、ファイル名と事務処理規程の形を整えていくのが現実的です。
保存する期間
電子取引のデータも、紙の書類と同じ期間保存します。法人は、その期の確定申告書の提出期限の翌日から7年間、青色申告で赤字(欠損金)が出た期は10年間です。数え方は「帳簿と書類は何年保存する?」にまとめています。
参考
- 電子帳簿保存法一問一答(Q&A)(国税庁)
- 電子帳簿保存法一問一答【電子取引関係】令和8年7月(国税庁・PDF)
- 電子取引データを適切に保存できていますか?(国税庁・PDF)
- 電子取引データ保存要件チェックシート(国税庁・PDF)
- 参考資料(各種規程等のサンプル)(国税庁)
- 電子帳簿等保存制度特設サイト:電子取引(国税庁)
この記事は一般的な情報です。会社ごとの判断は、税務署や税理士などの専門家に確認してください。

